Domain ftpd.de kaufen?
Wir ziehen mit dem Projekt
ftpd.de um.
Sind Sie am Kauf der Domain
ftpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftpd.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wie funktioniert das FTP-Protokoll und welche Vorteile bietet es bei der Dateiübertragung?
Das FTP-Protokoll ermöglicht die Übertragung von Dateien zwischen einem Client und einem Server über das Internet. Es funktioniert durch die Verwendung von zwei Ports, einem für die Steuerung und einem für die Datenübertragung. Ein Vorteil von FTP ist die einfache Bedienung und die Möglichkeit, große Dateien schnell und zuverlässig zu übertragen. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
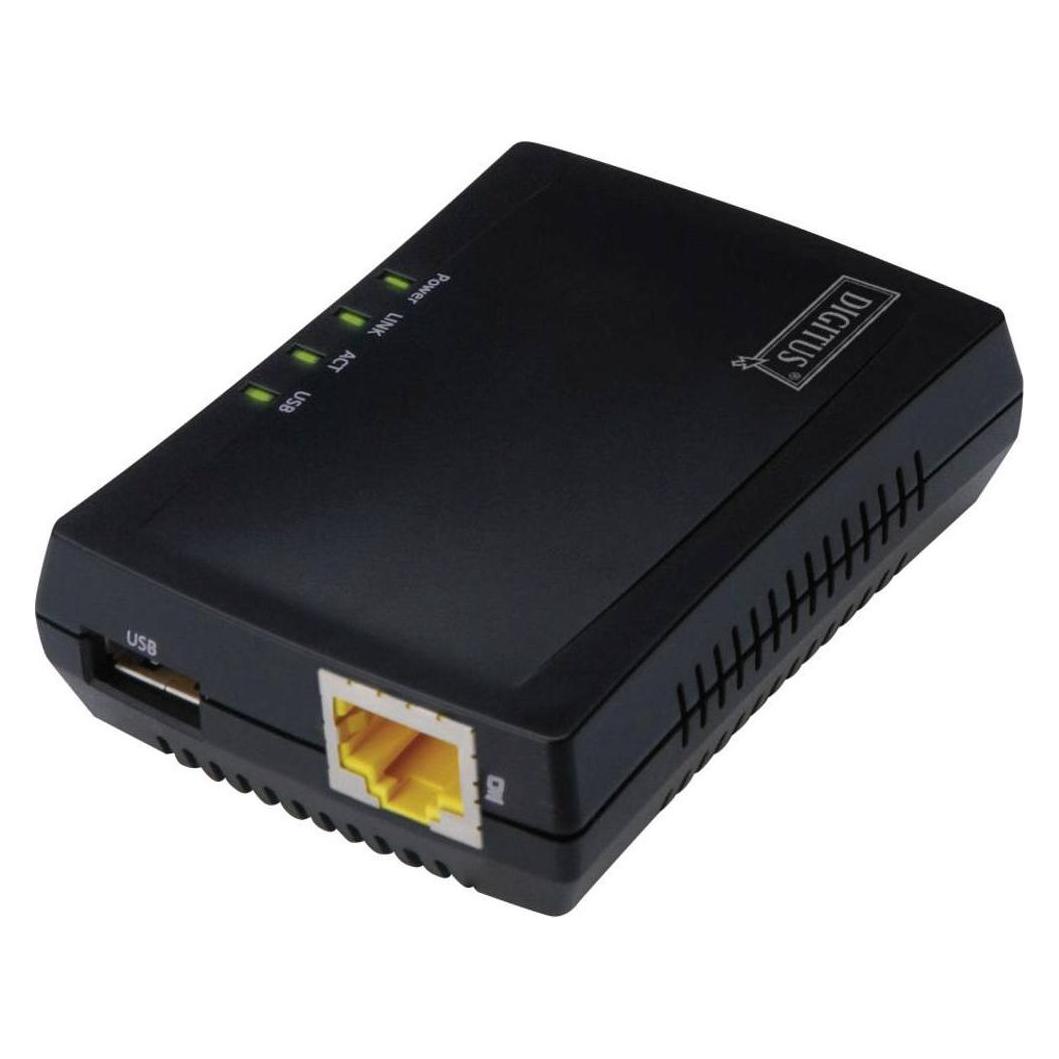
DIGITUS Multifunktions-USB Netzwerk Server, 1-Port Netzwerk USB Hub, NAS, Print Server, USB 2.0, RJ45Produktbeschreibung : DIGITUS Multifunction Network Server DN-13020 - GeräteserverGerätetyp : GeräteserverFormfaktor : ExternData Link Protocol : Ethernet, Fast Ethernet, USB 2.0Erforderliches Betriebssystem : Apple MacOS X, Microsoft Windows Vista / XP / 769,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
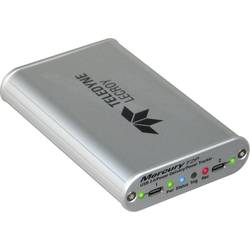
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert das FTP-Protokoll und welche Vorteile bietet es für die Dateiübertragung?
Das FTP-Protokoll ermöglicht die Übertragung von Dateien zwischen einem Client und einem Server über das Internet. Der Client stellt eine Verbindung zum Server her, authentifiziert sich und kann dann Dateien hoch- oder herunterladen. FTP bietet Vorteile wie einfache Bedienung, Zuverlässigkeit und die Möglichkeit, große Dateien effizient zu übertragen. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **


Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
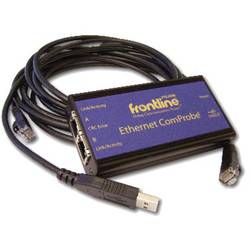
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DIGITUS Multifunktions-USB Netzwerk Server, 1-Port Netzwerk USB Hub, NAS, Print Server, USB 2.0, RJ45Produktbeschreibung : DIGITUS Multifunction Network Server DN-13020 - GeräteserverGerätetyp : GeräteserverFormfaktor : ExternData Link Protocol : Ethernet, Fast Ethernet, USB 2.0Erforderliches Betriebssystem : Apple MacOS X, Microsoft Windows Vista / XP / 769,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wie funktioniert das FTP-Protokoll und welche Vorteile bietet es bei der Dateiübertragung?
Das FTP-Protokoll ermöglicht die Übertragung von Dateien zwischen einem Client und einem Server über das Internet. Es funktioniert durch die Verwendung von zwei Ports, einem für die Steuerung und einem für die Datenübertragung. Ein Vorteil von FTP ist die einfache Bedienung und die Möglichkeit, große Dateien schnell und zuverlässig zu übertragen. **
-
Wie funktioniert das FTP-Protokoll und welche Vorteile bietet es für die Dateiübertragung?
Das FTP-Protokoll ermöglicht die Übertragung von Dateien zwischen einem Client und einem Server über das Internet. Der Client stellt eine Verbindung zum Server her, authentifiziert sich und kann dann Dateien hoch- oder herunterladen. FTP bietet Vorteile wie einfache Bedienung, Zuverlässigkeit und die Möglichkeit, große Dateien effizient zu übertragen. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.